Perusahaan Apa yang Boleh Bayar Gaji 50 Persen UMP? Ini Aturan Resminya
Kenali kriteria usaha mikro dan kecil yang boleh memberi upah 50 persen dari UMP, simulasi upah, hak pekerja, serta risiko manipulasi status perusahaan.
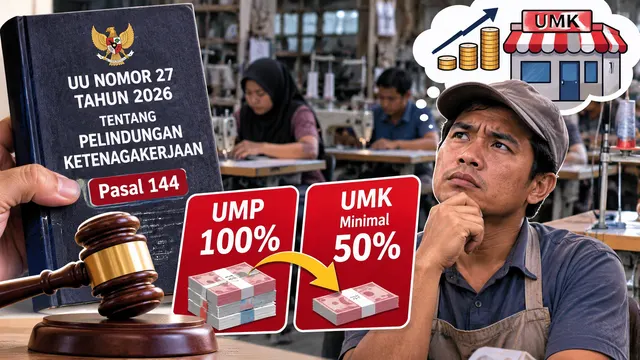
Lensakabar.com, Jakarta - Pemberian upah minimal 50 persen dari upah minimum kini memiliki landasan hukum melalui Undang-Undang Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan. Ketentuan tersebut tercantum dalam Pasal 144 yang mengatur pengecualian penerapan upah minimum bagi usaha mikro dan kecil (UMK), dengan besaran upah berdasarkan kesepakatan antara pemberi kerja dan pekerja atau buruh, serta tidak boleh lebih rendah dari 50 persen upah minimum yang berlaku.
Aturan ini membuka ruang pengupahan khusus bagi usaha mikro dan kecil. Namun, penerapannya menyimpan persoalan yang perlu dicermati, terutama menyangkut ketepatan klasifikasi perusahaan dan potensi penyalahgunaan status usaha untuk menekan biaya tenaga kerja.
Di atas kertas, kebijakan ini menawarkan napas buatan bagi UMKM yang megap-megap. Namun di lapangan, aturan ini ibarat pisau bermata dua.
Lantas, perusahaan seperti apa yang secara hukum berhak menerapkan upah minimal 50 persen UMP? Bagaimana kriteria usaha mikro dan kecil ditentukan, serta apa konsekuensinya jika pengusaha memanipulasi status perusahaan?
Ini Kriteria Perusahaan Bisa Membayar Upah 50 Persen UMP
Dalam skema pengupahan khusus ini tidak semua perusahaan dapat menerapkan skema pengupahan tersebut. Hak membayar upah minimal 50 persen UMP hanya berlaku bagi usaha mikro dan kecil yang memenuhi persyaratan sesuai ketentuan perundang-undangan. Penentuan kategori usaha harus memperhatikan kriteria modal usaha dan hasil penjualan tahunan, bukan hanya label UMKM atau klaim sepihak dari pemilik perusahaan.
Berikut gambaran klasifikasi usaha berdasarkan angka yang dicantumkan dalam regulasi:
1. Usaha Mikro
-
Modal usaha: di bawah Rp1 miliar, tidak termasuk tanah dan bangunan tempat usaha.
-
Hasil penjualan tahunan: maksimal Rp2 miliar.
2. Usaha Kecil
-
Modal usaha: Rp1 miliar hingga maksimal Rp5 miliar.
-
Hasil penjualan tahunan: di atas Rp2 miliar hingga maksimal Rp15 miliar.
Bagaimana Jika sebuah entitas bisnis memiliki omzet di atas Rp15 miliar atau mempekerjakan 20 orang karyawan lebih, mereka secara hukum dikategorikan sebagai Usaha Menengah hingga Besar. Perusahaan di kategori ini wajib mutlak membayar upah 100% sesuai UMP daerah setempat tanpa pengecualian.
Sebaliknya, jika sebuah entitas bisnis memiliki jaringan yang luas seperti puluhan gerai dan mempekerjakan lebih dari seratus orang tetapi total omzet tahunannya tercatat secara sah berada di bawah Rp15 miliar, maka secara hukum mereka tetap berhak masuk dalam kategori Usaha Mikro atau Kecil.
Meski memiliki skala fisik yang besar, batasan regulasi tetap mengacu pada nilai omzet dan modal, sehingga mereka secara legal diperbolehkan menerapkan skema upah khusus UMK, meski praktiknya tetap menjadi sorotan tajam dan zona rawan audit bagi pengawas ketenagakerjaan.
Tapi, di sinilah celah bahayanya yang sering luput dari perhatian. Punya puluhan toko dan ratusan karyawan tapi laporan omzetnya kecil. Kondisi inilah yang kerap dimanfaatkan oleh oknum pengusaha nakal buat main 'kucing-kucingan'.
Baca juga: UMKM Bisa Bayar Pekerja 50 Persen dari UMP, Solusi atau Masalah Baru?
Ketika Perusahaan Besar Bersembunyi di Balik Jubah "Usaha Kecil"
Praktik culas yang kerap terjadi di lapangan adalah perusahaan skala menengah (omzet di atas Rp15 miliar atau karyawan puluhan orang) sengaja memecah badan usaha, memanipulasi laporan keuangan, atau tidak melaporkan data pajak yang sebenarnya demi mengantongi status "Usaha Kecil" agar bisa menggaji pekerja setengah harga.
Bayangkan sebuah entitas bisnis memiliki puluhan gerai, mempekerjakan ratusan orang, dan menjalankan aktivitas operasional dalam skala luas. Namun, berdasarkan laporan keuangannya, perusahaan tersebut mengklaim masih berada dalam batas omzet usaha kecil.
Situasi semacam ini perlu mendapatkan pemeriksaan lebih mendalam.
Apakah seluruh unit usaha benar-benar berdiri sebagai entitas independen? Bagaimana hubungan kepemilikan dan pengelolaan antargerai? Apakah pencatatan omzet telah menggambarkan keseluruhan kegiatan ekonomi perusahaan?
Pertanyaan tersebut penting karena pemisahan badan usaha, apabila dilakukan hanya untuk menciptakan kesan seolah-olah bisnis berskala besar merupakan kumpulan usaha kecil yang terpisah, berpotensi menjadi persoalan dalam pengawasan.
Modus yang perlu diwaspadai antara lain pemecahan unit usaha, penyajian laporan keuangan yang tidak mencerminkan kondisi sebenarnya, hingga penyembunyian informasi mengenai aktivitas ekonomi perusahaan.
Di sinilah peran Dinas Tenaga Kerja dan instansi pengawas terkait menjadi penting. Jangan sampai kebijakan yang dirancang untuk membantu usaha kecil justru berubah menjadi celah bagi perusahaan yang memiliki kemampuan ekonomi lebih besar untuk menekan biaya tenaga kerja.
Simulasi Gaji 50 Persen UMP dan Dampaknya terhadap Hak Pekerja
Untuk memahami besaran pengupahan, berikut simulasi menggunakan asumsi UMP suatu daerah sebesar Rp4 juta per bulan.
-
Upah berdasarkan UMP: Rp4.000.000.
-
Simulasi upah 50 persen UMP: Rp2.000.000.
-
Selisih nominal: Rp2.000.000 setiap bulan.
Dengan asumsi tersebut, pekerja yang menerima upah berdasarkan skema 50 persen memperoleh nominal separuh dari simulasi upah minimum penuh.
Perbedaan ini tentu memiliki konsekuensi terhadap kemampuan pekerja memenuhi kebutuhan hidup. Karena itu, penerapan skema khusus harus benar-benar memenuhi persyaratan hukum, bukan hanya berdasarkan keputusan sepihak pengusaha.
Hal lain yang perlu dipahami adalah perbedaan antara upah bulanan, uang kompensasi kontrak, dan pesangon akibat PHK. Ketiganya memiliki dasar perhitungan serta ketentuan yang berbeda.
Bagaimana Perhitungan Kompensasi PKWT?
Bagi pekerja dengan Perjanjian Kerja Waktu Tertentu (PKWT), terdapat mekanisme uang kompensasi berdasarkan masa kerja.
Sebagai ilustrasi, apabila pekerja telah bekerja selama 12 bulan dan upah yang menjadi dasar perhitungannya sebesar Rp2 juta, simulasi kompensasinya:
12 bulan ÷ 12 × Rp2.000.000 = Rp2.000.000.
Dengan demikian, berdasarkan ilustrasi tersebut, uang kompensasi untuk masa kerja satu tahun adalah Rp2 juta.
Perlu diperhatikan bahwa perhitungan aktual tetap harus mengikuti persyaratan dan ketentuan kompensasi PKWT yang berlaku, termasuk kondisi berakhirnya hubungan kerja.
Bagaimana dengan Pesangon Pekerja Tetap?
Untuk pekerja dengan Perjanjian Kerja Waktu Tidak Tertentu (PKWTT), perhitungan hak akibat PHK memiliki ketentuan tersendiri.
Besaran pesangon tidak dapat disamaratakan dengan rumus dua bulan upah untuk semua pekerja yang masa kerjanya di bawah tiga tahun. Faktor masa kerja, alasan PHK, serta komponen hak lainnya harus diperiksa terlebih dahulu.
Selain uang pesangon, terdapat pula kemungkinan uang penghargaan masa kerja dan uang penggantian hak sesuai persyaratan yang berlaku.
Karena itu, pekerja perlu memahami bahwa penerapan upah khusus tidak dengan sendirinya menghapus hak normatif lainnya. Pengusaha tetap memiliki kewajiban memenuhi hak pekerja berdasarkan ketentuan hubungan kerja.
Celah Manipulasi Status Usaha Harus Diawasi
Persoalan yang paling rawan dari kebijakan pengupahan khusus adalah kemungkinan munculnya praktik manipulasi klasifikasi usaha.
Perusahaan yang sebenarnya memiliki aktivitas ekonomi berskala menengah atau besar bisa saja mencoba mempertahankan status usaha kecil melalui pemisahan entitas, pengaturan pencatatan keuangan, atau penyampaian data yang tidak menggambarkan kondisi sebenarnya.
Jika praktik semacam ini terjadi, pekerja berpotensi menjadi pihak yang paling dirugikan.
Pengawasan tidak cukup hanya memeriksa dokumen administrasi yang diserahkan perusahaan. Pemeriksaan juga perlu melihat kondisi operasional, struktur kepemilikan, hubungan antarunit usaha, serta kesesuaian laporan keuangan dengan kegiatan bisnis yang berjalan.
Pengawasan lapangan menjadi penting agar klasifikasi usaha tidak hanya benar secara administratif, tetapi juga mencerminkan keadaan sebenarnya.
Mengenai sanksi, pengusaha yang terbukti melanggar ketentuan pengupahan dapat menghadapi konsekuensi hukum sesuai jenis pelanggaran dan dasar peraturan yang berlaku. Sementara itu, dugaan pemalsuan dokumen harus dibuktikan melalui proses hukum tersendiri, bukan langsung disimpulkan hanya karena perusahaan memiliki banyak gerai atau karyawan.
Jangan Sampai Keringanan Usaha Berubah Menjadi Beban Buruh
Pada akhirnya, kebijakan pengupahan khusus bagi usaha mikro dan kecil harus ditempatkan sesuai tujuan awalnya, yakni memberikan ruang bagi usaha yang memang membutuhkan dukungan untuk mempertahankan kegiatan ekonomi.
Namun, perlindungan terhadap keberlangsungan usaha tidak boleh mengabaikan kepentingan pekerja.
Pemerintah perlu memastikan klasifikasi usaha dilakukan secara transparan, pengawasan berjalan efektif, dan setiap dugaan manipulasi ditindaklanjuti berdasarkan bukti. Di sisi lain, pekerja juga perlu mengetahui dasar pengupahan yang diterima, status hubungan kerja, serta hak-hak normatif yang melekat pada pekerjaannya.
Kebijakan yang memberikan kelonggaran kepada kelompok usaha tertentu tidak boleh berubah menjadi pembenaran untuk menekan upah secara tidak sah.
Persoalan sebenarnya bukan pada boleh atau tidaknya usaha kecil mendapatkan keringanan pengupahan, melainkan bagaimana memastikan fasilitas tersebut hanya dinikmati oleh pihak yang memang berhak. Jangan sampai alasan menyelamatkan usaha kecil justru menjadi pintu masuk bagi praktik pengupahan murah yang mengorbankan kesejahteraan buruh.


0 Komentar