Kenapa Ekonomi Indonesia Tumbuh 5,47% Tapi Dompet Rakyat Makin Kering?
Grafik PDB BPS meroket hijau, namun dompet kelas menengah justru sekarat. Inilah bukti nyata bahwa angka statistik tidak bisa dimakan di tengah himpitan hidup.
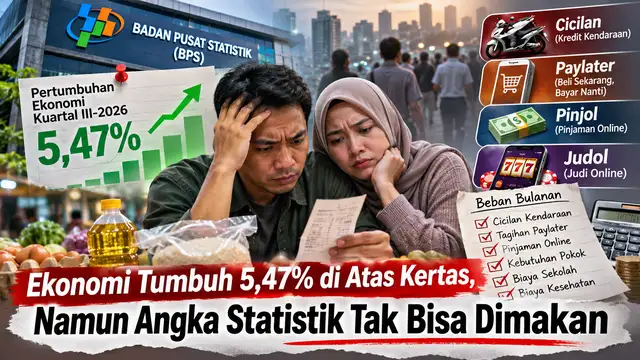
Lensakabar.com, Jakarta - Pertumbuhan ekonomi Indonesia pada kuartal III-2026 mencapai 5,47 persen secara tahunan atau year-on-year (yoy). Angka yang melampaui ekspektasi pasar tersebut menunjukkan kinerja ekonomi nasional tetap tumbuh. Namun, capaian makroekonomi itu belum tentu mencerminkan kondisi keuangan yang dirasakan masyarakat dalam kehidupan sehari-hari.
Di tengah pertumbuhan tersebut, persoalan daya beli, kenaikan biaya hidup, ketidakpastian pendapatan, dan beban cicilan masih menjadi tantangan bagi rumah tangga. Ada jarak yang perlu diperhatikan antara keberhasilan statistik ekonomi dengan kemampuan masyarakat memenuhi kebutuhan sehari-hari.
Badan Pusat Statistik (BPS) mencatat pertumbuhan ekonomi Indonesia pada kuartal III-2026 sebesar 5,47 persen dibandingkan periode yang sama tahun sebelumnya. Capaian ini lebih tinggi dibandingkan perkiraan pasar dan konsensus analis yang sebelumnya berada di kisaran 5,20 persen.
Deputi Bidang Neraca dan Analisis Statistik BPS, M Edy Mahmud, menyampaikan bahwa pertumbuhan tersebut menunjukkan peningkatan aktivitas ekonomi nasional.
"Pertumbuhan ekonomi Indonesia pada triwulan III 2026 bila dibandingkan triwulan III 2025 atau secara tahunan sebesar 5,47 persen," kata Edy di Jakarta.
Dari sisi pengeluaran, konsumsi rumah tangga masih menjadi penopang terbesar perekonomian. BPS mencatat komponen ini tumbuh 5,04 persen secara tahunan dengan kontribusi 51,97 persen terhadap Produk Domestik Bruto (PDB).
Kontribusi tersebut setara dengan 2,62 poin persentase dari total pertumbuhan ekonomi sebesar 5,47 persen. Artinya, aktivitas konsumsi masyarakat memiliki peran besar dalam menjaga pertumbuhan ekonomi nasional.
Namun, besarnya kontribusi konsumsi rumah tangga juga menempatkan daya beli masyarakat sebagai salah satu faktor penting bagi keberlanjutan pertumbuhan ekonomi.
Pertumbuhan Ekonomi Belum Merata Antarwilayah
Pertumbuhan ekonomi Indonesia pada kuartal III-2026 tidak berlangsung dengan kecepatan yang sama di seluruh wilayah.
Bali dan Nusa Tenggara mencatat pertumbuhan tertinggi sebesar 6,08 persen. Sulawesi mencapai 5,68 persen, sedangkan Jawa tumbuh 5,84 persen.
Jika dilihat dari kontribusi terhadap perekonomian nasional, posisi Jawa masih sangat dominan. Pulau ini menyumbang 56,05 persen terhadap PDB Indonesia, sementara Sumatera berkontribusi 22,55 persen.
Kondisi tersebut memperlihatkan perbedaan antara wilayah dengan pertumbuhan ekonomi tertinggi dan wilayah yang memberikan kontribusi terbesar terhadap ekonomi nasional.
Maluku Utara bahkan mencatat pertumbuhan ekonomi provinsi tertinggi sebesar 16,65 persen. Meski demikian, tingginya pertumbuhan di suatu wilayah tidak serta-merta menggambarkan pemerataan kesejahteraan seluruh masyarakat di wilayah tersebut.
Angka pertumbuhan menunjukkan perkembangan aktivitas ekonomi, tetapi tidak secara langsung menjelaskan bagaimana manfaat pertumbuhan tersebut dirasakan oleh setiap kelompok masyarakat.
Kenaikan Upah Belum Tentu Memperkuat Daya Beli
Persoalan berikutnya terlihat dari perkembangan upah pekerja.
Berdasarkan Survei Angkatan Kerja Nasional (Sakernas), BPS mencatat rata-rata upah buruh pada Agustus 2026 mencapai Rp3,42 juta per bulan. Angka tersebut meningkat sekitar 2,7 persen dibandingkan periode yang sama tahun sebelumnya.
Kenaikan upah nominal ini belum otomatis berarti kemampuan membeli barang dan jasa ikut meningkat.
Daya beli perlu dilihat dengan membandingkan kenaikan pendapatan terhadap perubahan harga kebutuhan masyarakat. Ketika harga kebutuhan dasar meningkat lebih cepat daripada pendapatan, ruang keuangan rumah tangga akan semakin terbatas.
Selain itu, rata-rata upah buruh tidak mewakili seluruh penduduk bekerja. Pekerja informal, misalnya, tidak selalu memperoleh pendapatan tetap setiap bulan seperti buruh atau karyawan.
Pendapatan kelompok ini sangat bergantung pada jenis usaha, volume pekerjaan, serta kondisi pasar. Ketidakpastian tersebut membuat mereka memiliki tantangan tersendiri dalam menjaga kestabilan keuangan rumah tangga.
Dengan demikian, kenaikan rata-rata upah tidak cukup untuk menggambarkan kondisi ekonomi seluruh pekerja.
Baca juga: Stimulus Rp31 T Cair Jelang Nataru, Cukupkah Selamatkan Kelas Menengah?
Kelas Menengah Menghadapi Tekanan Biaya Hidup
Salah satu persoalan yang perlu mendapat perhatian adalah tekanan biaya hidup terhadap kelompok kelas menengah.
Kelompok ini berada dalam posisi yang tidak selalu mudah. Mereka memiliki penghasilan, tetapi belum tentu mempunyai ruang keuangan yang cukup untuk menghadapi kenaikan kebutuhan sehari-hari. Pada saat yang sama, sebagian dari mereka juga tidak masuk dalam kelompok penerima bantuan sosial.
Harga kebutuhan pokok seperti beras, minyak goreng, dan telur yang bertahan pada tingkat tinggi dapat mempersempit anggaran rumah tangga.
Di sisi lain, kebutuhan pendidikan dan kesehatan juga harus dipenuhi. Ketika pengeluaran rutin terus menyerap sebagian besar pendapatan, kemampuan keluarga untuk menabung dan membangun cadangan keuangan menjadi semakin terbatas.
Persoalan ini memperlihatkan bahwa pertumbuhan ekonomi perlu dilihat dari sisi kemampuan masyarakat mempertahankan kualitas hidupnya, bukan hanya melalui peningkatan angka PDB.
Efek Kapitalisme yang Mengubah Pola Pikir Masyarakat
Salah satu persoalan yang kerap luput dari pembahasan mengenai daya beli adalah perubahan pola pikir masyarakat dalam memenuhi kebutuhan dan keinginan. Ungkapan "mending nyicil daripada tidak kebeli" semakin mudah ditemukan dalam keputusan konsumsi, mulai dari membeli kendaraan, telepon genggam, hingga berbagai barang kebutuhan rumah tangga.
Alasannya terdengar sederhana yaitu menabung membutuhkan waktu lama, sedangkan melalui cicilan barang bisa langsung dimiliki. Masyarakat kemudian merasa tidak perlu menunggu sampai uang terkumpul karena ada fasilitas pembiayaan yang memungkinkan barang dibawa pulang sekarang dan dibayar kemudian.
Namun, di balik kemudahan tersebut terdapat persoalan yang lebih mendasar, yakni bagaimana sistem konsumsi membentuk persepsi masyarakat tentang kepemilikan dan kebutuhan.
Dalam perspektif kritis, pola pikir tersebut merupakan salah satu dampak budaya konsumtif yang berkembang dalam sistem kapitalisme. Kepemilikan barang didorong menjadi sesuatu yang harus segera diwujudkan, sementara kemampuan finansial justru ditempatkan sebagai pertimbangan berikutnya.
Masyarakat seolah dibiasakan untuk menganggap bahwa menunggu sampai mampu membeli merupakan pilihan yang kurang menarik dibandingkan mengambil kredit. Padahal, menabung memberikan kesempatan untuk mengumpulkan kemampuan finansial terlebih dahulu tanpa menciptakan kewajiban pembayaran jangka panjang.
Persoalannya bukan berarti semua bentuk cicilan selalu buruk. Pembiayaan dapat memiliki fungsi tertentu apabila digunakan secara terukur dan sesuai kemampuan. Namun, ketika keputusan berutang lebih didorong oleh keinginan segera memiliki barang daripada kebutuhan dan kemampuan membayar, cicilan dapat berubah menjadi beban keuangan.
Kondisi ini semakin kompleks ketika masyarakat berhadapan dengan promosi uang muka rendah, kemudahan persetujuan kredit, dan berbagai penawaran pembayaran yang membuat kewajiban finansial terlihat ringan pada awal transaksi.
Padahal, yang perlu dihitung bukan hanya besarnya uang muka atau angsuran bulanan, melainkan keseluruhan kewajiban yang harus ditanggung hingga pembayaran selesai. Pendapatan yang seharusnya digunakan untuk kebutuhan pokok, pendidikan, kesehatan, dan tabungan justru terserap untuk membayar barang yang sudah dibeli sebelumnya.
Jebakan Mental 'Gimana Nanti' di Era Paylater
Persoalan lain muncul dari cara masyarakat memandang mudah risiko keuangan. Ungkapan "gimana nanti" sering kali lebih dominan daripada pertanyaan "nanti gimana".
Perbedaan pola pikir ini menjadi penting ketika masyarakat semakin mudah mengakses paylater dan pinjaman online (pinjol).
Kemudahan mendapatkan pinjaman dapat menciptakan kesan bahwa persoalan keuangan bisa diselesaikan dengan mengambil utang baru. Ketika uang bulanan tidak cukup, seseorang kembali menggunakan fasilitas kredit untuk menutup kekurangan. Akibatnya, kewajiban pembayaran terus bertambah dan ruang keuangan semakin sempit.
Dalam situasi seperti ini, pinjaman yang awalnya dianggap sebagai solusi justru berpotensi menjadi sumber persoalan baru.
Masyarakat perlu memahami bahwa kemampuan mendapatkan pinjaman tidak sama dengan kemampuan membayar pinjaman. Persetujuan kredit bukan bukti bahwa kondisi keuangan seseorang benar-benar sehat.
Ketika Emosi Mengalahkan Kebutuhan Ekonomi Akibat Judol
Berbeda dengan cicilan dan pinjaman yang berawal dari transaksi konsumsi, judi online membawa persoalan lain yang berkaitan dengan emosi, dorongan mengejar kemenangan, dan hilangnya kendali atas penggunaan uang.
Dalam kondisi kecanduan judol, keputusan finansial tidak lagi sepenuhnya didasarkan pada kebutuhan dan kemampuan ekonomi. Dorongan untuk terus bermain dan mengejar kemenangan dapat mengalahkan pertimbangan rasional mengenai kebutuhan keluarga.
Di sinilah persoalan judi online menjadi sangat serius bagi ketahanan ekonomi rumah tangga.
Uang yang seharusnya digunakan untuk membeli beras, telur, membayar kebutuhan sekolah anak, atau memenuhi keperluan sehari-hari justru berpotensi dialihkan untuk deposit. Bahkan, ketika uang semakin menipis, sebagian pemain tetap terdorong untuk mencoba kembali dengan harapan dapat mengembalikan kerugian sebelumnya.
Situasi tersebut menciptakan lingkaran setan yang merusak. Kekalahan memunculkan keinginan untuk menang kembali, sementara keinginan tersebut mendorong penggunaan uang tambahan. Ketika kemenangan tidak diperoleh, kerugian semakin besar dan kebutuhan keluarga semakin terabaikan.
Masalahnya bukan semata-mata nominal uang yang dipertaruhkan. Persoalan yang lebih mendasar adalah perubahan prioritas, ketika kepuasan emosional sesaat ditempatkan di atas kebutuhan hidup yang nyata.
Bayangkan ketika seseorang memiliki uang terakhir Rp20.000. Uang tersebut seharusnya dapat digunakan untuk membeli kebutuhan pangan, tetapi justru dipertaruhkan untuk deposit judi online demi mengejar kemungkinan mendapatkan keuntungan.
Dalam kondisi demikian, persoalan ekonomi keluarga tidak hanya dipengaruhi oleh besarnya pendapatan, tetapi juga oleh bagaimana uang tersebut digunakan dan keputusan apa yang mengendalikan penggunaannya.
Judi online dapat menggerus ketahanan ekonomi secara perlahan. Penghasilan yang terbatas semakin tidak mencukupi karena sebagian uang terus dialihkan untuk aktivitas perjudian. Kebutuhan rumah tangga akhirnya harus menanggung konsekuensi dari keputusan yang tidak memberikan kepastian keuntungan.
Karena itu, pemberantasan judi online tidak hanya berkaitan dengan penegakan hukum terhadap praktik perjudian, tetapi juga perlindungan terhadap keuangan keluarga. Edukasi mengenai risiko kecanduan dan pengendalian perilaku finansial perlu menjadi bagian dari upaya menjaga ketahanan ekonomi masyarakat.
Ketika emosi mengalahkan kebutuhan, persoalan ekonomi tidak lagi sekadar tentang berapa besar pendapatan yang diterima, melainkan tentang berapa banyak pendapatan yang tersisa untuk benar-benar menghidupi keluarga.
Pertumbuhan Ekonomi Harus Terasa dalam Kehidupan Masyarakat
Pertumbuhan ekonomi sebesar 5,47 persen merupakan indikator penting untuk melihat perkembangan perekonomian Indonesia. Namun, angka tersebut bukan satu-satunya ukuran untuk memahami kondisi kesejahteraan masyarakat.
PDB mengukur nilai aktivitas ekonomi, sementara masyarakat merasakan kondisi ekonomi melalui kemampuan membeli kebutuhan, membayar kewajiban, dan memenuhi kebutuhan keluarga.
Perbedaan antara kedua hal tersebut menjadi persoalan ketika pertumbuhan ekonomi tidak diikuti perbaikan yang dirasakan secara luas.
Konsumsi rumah tangga yang menyumbang 51,97 persen terhadap PDB menunjukkan bahwa masyarakat memiliki posisi penting dalam perekonomian nasional. Jika kemampuan konsumsi terus tertekan, fondasi pertumbuhan yang selama ini ditopang belanja rumah tangga juga menghadapi tantangan.
Karena itu, keberhasilan ekonomi tidak cukup hanya ditampilkan melalui angka pertumbuhan. Kemampuan masyarakat memenuhi kebutuhan dasar dan mempertahankan kestabilan pendapatan juga perlu menjadi perhatian.
Baca juga: Penertiban PKL Bandung Tanpa Ganti Rugi, Bagaimana Nasib Pedagang?
Pengendalian Harga dan Perlindungan Pekerja Perlu Diperkuat
Agar pertumbuhan ekonomi memberikan manfaat yang lebih luas, pengendalian harga kebutuhan pokok menjadi salah satu hal yang perlu diperhatikan.
Pembenahan rantai pasok pangan dari hulu hingga hilir dapat menjadi bagian dari upaya menjaga kestabilan harga. Kemudahan usaha serta insentif bagi pekerja dan pelaku UMKM juga menjadi aspek yang perlu diperhatikan dalam memperkuat aktivitas ekonomi masyarakat.
Di sisi lain, persoalan judi online dan risiko penggunaan pinjaman digital membutuhkan perhatian melalui penegakan hukum serta edukasi keuangan.
Masyarakat perlu memahami konsekuensi penggunaan layanan kredit, termasuk paylater dan pinjaman online, agar kemudahan akses keuangan tidak berubah menjadi beban berkepanjangan.
Literasi keuangan juga penting untuk membangun kebiasaan mengatur pengeluaran, mempertimbangkan kemampuan membayar, dan memprioritaskan kebutuhan keluarga.
Pertumbuhan ekonomi Indonesia sebesar 5,47 persen menjadi capaian penting dalam indikator makroekonomi. Namun, keberhasilan tersebut perlu berjalan seiring dengan perbaikan kondisi keuangan masyarakat.
Sebab, masyarakat tidak hidup dan makan dari angka statistik pertumbuhan PDB. Mereka harus membeli kebutuhan pokok, membayar cicilan, memenuhi biaya pendidikan, dan menjaga keberlangsungan ekonomi keluarga.
Selama kemampuan masyarakat memenuhi kebutuhan sehari-hari belum ikut menguat, angka pertumbuhan ekonomi yang tinggi masih menyisakan pertanyaan besar tentang seberapa luas manfaat pertumbuhan tersebut dirasakan.
0 Komentar