Ketika Paylater Bukan Lagi untuk Gaya Hidup, tapi Kebutuhan Nyambung Hidup!
Paylater dan pinjaman digital mulai digunakan untuk memenuhi kebutuhan harian. Kenali jebakan utang konsumtif dan cara menjaga keuangan keluarga.
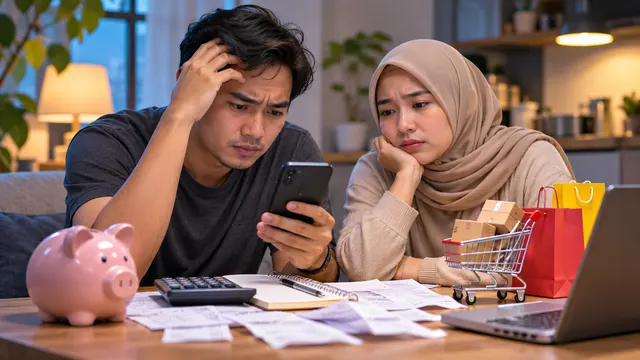
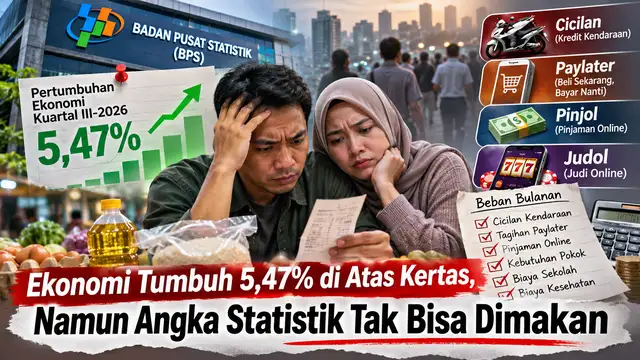
Lensakabar.com, Bandung - Fenomena ekonomi masyarakat hari ini memperlihatkan kontradiksi yang semakin nyata. Kemudahan transaksi digital yang berkembang pesat, sementara kemampuan finansial sebagian kelas pekerja dan keluarga muda justru semakin tertekan oleh biaya hidup sehari-hari.
Fasilitas yang awalnya identik dengan kemudahan berbelanja dan pelengkap gaya hidup, seperti paylater, cicilan instan, hingga pinjaman digital, kini mulai bergeser fungsi menjadi penopang kebutuhan rumah tangga agar tetap bisa bertahan sampai akhir bulan.
Persoalan ini tidak berhenti pada kenaikan harga kebutuhan pokok atau inflasi musiman. Ada perubahan pola konsumsi yang perlu dicermati, ketika akses terhadap utang semakin mudah dan sebagian masyarakat mulai mengandalkannya untuk memenuhi kebutuhan rutin. Jika berlangsung terus-menerus, kebiasaan tersebut berpotensi menciptakan lingkaran utang yang menggerus ketahanan finansial keluarga.
Menengok Masa Lalu Ketika Hidup Tenang Tanpa Jebakan Paylater dan Pinjol
Jika ditarik ke belakang, situasi sekarang kerap dibandingkan dengan masa Orde Baru di bawah kepemimpinan Presiden Soeharto. Nostalgia seperti ungkapan "Lebih enak zaman Soeharto, hidup terasa lebih tenang" masih sering terdengar. Padahal, perbandingan kondisi ekonomi lintas zaman tidak bisa hanya didasarkan pada murah atau mahalnya harga barang.
Salah satu perbedaan yang patut diperhatikan adalah akses masyarakat terhadap fasilitas pinjaman. Pada masa itu, belum ada layanan paylater dengan proses persetujuan melalui satu klik, kemudahan cicilan kendaraan bermotor seperti sekarang, ataupun akses kredit digital yang dapat dijangkau secara luas. Kartu kredit pun belum menjadi fasilitas yang mudah dimiliki semua kalangan.
Kondisi tersebut membuat masyarakat lebih bergantung pada penghasilan yang benar-benar tersedia untuk membiayai kebutuhan sehari-hari. Uang hasil bekerja digunakan untuk memenuhi kebutuhan rumah tangga, sedangkan sebagian lainnya dapat disisihkan sebagai tabungan. Berbeda dengan kondisi sekarang, kemudahan berutang berpotensi membuat seseorang menggunakan pendapatan masa depan untuk membiayai konsumsi hari ini.
Perbandingan tersebut bukan berarti seluruh kondisi ekonomi masa lalu lebih baik. Akan tetapi, ada satu hal yang patut direnungkan: semakin mudah seseorang memperoleh fasilitas utang, semakin besar pula tanggung jawab untuk mengendalikan penggunaannya.
Baca juga: Kenapa di Era Kecerdasan Buatan (AI), Anak Muda Sulit Mendapatkan Pekerjaan?
Empat Langkah Keluar dari Jeratan Utang Konsumtif
Melepaskan diri dari lingkaran utang tentu tidak akan selesai hanya dengan berharap kondisi ekonomi lekas membaik. Butuh rem darurat yang ditarik dari dalam diri sendiri mulai dari disiplin mengelola sisa pendapatan hingga mengubah cara pandang terhadap kebutuhan. Berikut beberapa langkah nyata untuk memulihkan ketahanan finansial keluarga.
1. Perkuat Niat dan Komitmen Mengendalikan Pengeluaran
Niat terdengar sederhana dan mudah diucapkan. Akan tetapi, mempertahankannya ketika berhadapan dengan godaan konsumsi merupakan tantangan tersendiri.
Banyak orang memiliki rencana untuk mengurangi pengeluaran atau berhenti menggunakan fasilitas cicilan. Sayangnya, komitmen tersebut sering goyah ketika muncul tawaran diskon kilat, promosi belanja, atau cicilan nol persen.
Di sinilah pentingnya membangun prinsip keuangan yang konsisten. Niat bukan hanya ucapan, melainkan komitmen untuk membatasi keinginan yang berpotensi membebani kondisi finansial keluarga. Setiap keputusan belanja perlu dipertimbangkan berdasarkan kebutuhan nyata, bukan dorongan sesaat.
2. Ubah Pola Pikir dalam Membedakan Kebutuhan dan Keinginan
Perubahan kondisi keuangan harus dimulai dari cara seseorang memandang konsumsi. Selama keinginan terus dianggap sebagai kebutuhan, pengeluaran akan sulit dikendalikan.
Ada beberapa hal yang perlu diperhatikan:
Kembalikan Definisi Kebutuhan pada Prioritas Utama
Pangan, sandang, dan papan merupakan kebutuhan dasar yang harus diprioritaskan. Fasilitas paylater maupun cicilan bukan kebutuhan hidup, melainkan metode pembayaran yang memiliki konsekuensi finansial. Jangan sampai kemudahan transaksi membuat seseorang menganggap setiap barang yang diinginkan sebagai sesuatu yang harus segera dimiliki.
Jangan Terjebak Perasaan Mampu Mencicil
Merasa sanggup membayar cicilan hari ini belum tentu menjamin kemampuan yang sama pada bulan-bulan berikutnya. Kondisi pekerjaan, pendapatan, dan kebutuhan keluarga dapat berubah sewaktu-waktu. Karena itu, keputusan mengambil utang sebaiknya tidak hanya didasarkan pada kemampuan membayar saat ini, tetapi juga mempertimbangkan risiko keuangan di masa depan.
Hentikan Kebiasaan Membandingkan Gaya Hidup
Dorongan mengikuti tren dan membandingkan pencapaian dengan orang lain di media sosial dapat memicu pengeluaran yang tidak perlu. Keinginan memiliki barang tertentu demi terlihat setara dengan lingkungan sosial merupakan salah satu jebakan konsumsi yang perlu dihindari.
Kehidupan finansial tidak semestinya diukur dari penampilan atau kepemilikan barang. Kemampuan menjaga kestabilan keuangan jauh lebih penting daripada memaksakan gaya hidup yang berada di luar jangkauan pendapatan.
3. Lakukan Perubahan Nyata dan Terukur dengan Menekan Pengeluaran
Kesadaran menghemat uang tidak akan memberikan hasil apabila berhenti sebagai wacana. Pengendalian keuangan membutuhkan target yang jelas dan penerapan secara konsisten.
Sebagai contoh, apabila pengeluaran non-esensial bulan ini mencapai Rp1.000.000, targetkan penurunan menjadi Rp600.000 pada bulan berikutnya. Setelah itu, tekan kembali menjadi Rp300.000 hingga pengeluaran yang tidak memberikan manfaat penting dapat dikurangi secara signifikan.
Pola tersebut memang membutuhkan kedisiplinan. Akan tetapi, perubahan finansial tidak selalu harus dimulai dengan langkah besar. Mengurangi pembelian impulsif, membatasi belanja daring, dan mengevaluasi pengeluaran rutin dapat menjadi awal untuk memperbaiki kondisi keuangan.
Hal terpenting adalah memastikan setiap pengurangan pengeluaran benar-benar dilakukan, bukan hanya tercatat dalam rencana.
4. Bangun Literasi Keuangan melalui Kebiasaan Menabung dan Investasi
Menghindari utang konsumtif perlu diimbangi dengan kemampuan membangun ketahanan finansial. Salah satu caranya adalah meningkatkan pemahaman mengenai pengelolaan uang, tabungan, dan investasi.
Mulailah dengan menyisihkan sebagian penghasilan secara rutin, meskipun nominalnya masih kecil. Biasakan memisahkan uang untuk kebutuhan sehari-hari, dana darurat, dan tabungan jangka panjang.
Setelah memahami dasar pengelolaan keuangan, pelajari berbagai instrumen investasi beserta risiko yang menyertainya. Jangan mudah tergiur janji keuntungan besar dalam waktu singkat. Keputusan menempatkan uang harus didasarkan pada pemahaman, kemampuan finansial, dan tujuan jangka panjang.
Ketahanan ekonomi keluarga dibangun dari kebiasaan menyisihkan penghasilan dan mengelola risiko, bukan dari besarnya limit pinjaman digital yang tersedia.
Baca juga: Self-Reward Tanpa Bikin Dompet Kering? Intip Healing Low-Budget Ala Jadul
Kendali Diri Menjadi Benteng Keuangan Keluarga
Terjebak dalam tekanan finansial modern tidak sepenuhnya dapat dibebankan kepada kesalahan individu. Perkembangan zaman turut membentuk budaya konsumtif melalui kemudahan transaksi, promosi tanpa henti, dan paparan media sosial yang mendorong masyarakat mengikuti standar gaya hidup tertentu. Generasi muda dan kelompok kelas menengah menjadi bagian dari masyarakat yang menghadapi tantangan tersebut.
Meski demikian, menyerah pada keadaan bukanlah pilihan. Perubahan kebiasaan finansial tetap dapat dimulai dari keputusan sehari-hari, mulai dari membatasi konsumsi, menghindari utang yang tidak produktif, hingga membangun kebiasaan menabung.
Pengalaman hidup sederhana yang kerap diasosiasikan dengan masa lalu memberikan satu pelajaran penting: kestabilan keuangan tidak hanya ditentukan oleh besarnya penghasilan, tetapi juga oleh kemampuan mengendalikan pengeluaran dan membatasi keinginan.
Di tengah kemudahan transaksi yang semakin agresif, keluarga membutuhkan prinsip keuangan yang kuat. Jangan sampai penghasilan yang seharusnya digunakan untuk membangun masa depan justru habis untuk membayar keputusan konsumsi masa lalu.
Pada akhirnya, kemampuan hidup sesuai kondisi finansial yang sebenarnya jauh lebih berharga daripada kenyamanan sesaat yang harus dibayar dengan tumpukan cicilan.


0 Komentar